골드만삭스 금리 총괄이 짚은,
전 세계 국채 금리가 함께 오른 이유
AI가 빌리는 돈과 우리 집 대출이 같은 줄에 섰습니다
안녕하세요, 뭉그입니다!
요즘 뉴스에 계속 나오는 숫자가 셋 있습니다. 미국 금리, 달러, 그리고 주식입니다.
미국 10년 만기 국채 금리는 19년 만에 가장 높은 자리까지 올라왔습니다. 달러도 1년 전보다 세졌고요. 여기까지는 교과서 그대로입니다.
그런데 주식이 그 교과서를 안 따릅니다. 금리가 이렇게 높은데 나스닥은 며칠 전 사상 최고를 찍었거든요. 제가 쓴 글 「로봇이 달리기 시작했습니다. 그다음은 우리 집일까요?」에서 둘 중 하나는 틀려야 할 것 같다고 적었던 조합입니다.
그리고 환율은 또 따로 놉니다. 1년으로 보면 달러가 셌는데, 올여름 석 달만 보면 원화가 되레 셌습니다.
저는 달러는 1,200~1,300원 때에 많이 사놓고, 1,400원이 넘으면 떨어질 때까지 기다리라는 이야기를 많이 들었습니다. 그런데 올해 6월 초 환율이 1,560원대까지 갔을 때 의심이 조금 들었습니다. 이제 다시 1,300원까지 달러가 떨어지는 날이 올까?
지금이라도 더 오르기 전에 사놔야 하나 고민하면서, 1,400원 후반에도 기다리지 못하고 달러를 조금씩 샀었죠.
그런데 석 달 만에 1,300원대까지 떨어지더군요. 역시 경제는 돌고 돕니다. 기다릴 줄 아는 사람에게 기회는 다시 오는 것 같습니다.
환율을 이렇게 겪고 나니 금리가 궁금해졌습니다. 오늘은 골드만삭스 유럽 금리전략 총괄 조지 콜의 대담을 가져왔습니다. 제목이 딱 제 질문이었거든요. 전 세계 국채 금리는 왜 급등하고 있을까요?
▶ 원본 영상 보기
Goldman Sachs Exchanges · 27분 · 영어
버튼이 안 열리면 아래 주소를 붙여넣으세요
https://www.youtube.com/watch?v=toSiNa42GE0
공개 2026년 9월 15일 (녹음은 9월 14일)
나온 사람 조지 콜 — 골드만삭스 리서치 유럽 금리전략 총괄
진행 앨리슨 네이선
자리 골드만삭스가 직접 만드는 공식 팟캐스트
이 대담의 자막은 사람이 만든 것입니다. 큰따옴표(" ") 안은 실제로 한 말이고, 번역은 제가 직접 옮겼습니다.
독일·영국·일본 이야기와 채권 제도를 깊게 파는 대목은 분량 때문에 줄였습니다.
✅ 상자는 대담 밖에서 따로 확인한 숫자이고, 연한 갈색 상자는 제 상상입니다.
1부 · 미국만의 이야기가 아니었습니다
✅ 앞의 숫자를 날짜와 함께 적어둡니다. 미국 10년물 9월 23일 장중 5.13%(2007년 7월 이후 최고), 5년물 같은 날 장중 5.03%·종가 4.99%. 달러지수 100.745로 1년 전보다 2.93% 높음. 원달러는 6월 5일 1,562.47원 고점, 9월 9일 1,336.1원 저점, 9월 23일 1,358.4원. 나스닥 사상 최고 종가 9월 22일 27,244. (보도 기준)
뉴스만 보면 이건 미국 이야기 같습니다. 진행자도 딱 그렇게 물었고, 콜의 답은 아니라는 것이었습니다. 기준이 되는 미국·독일·영국·일본이 전부 같은 방향으로 밀렸다는 겁니다.
"하나의 동인이나 하나의 시장이 이 매도세를 이끌고 있다거나, 오랜 기간 그것을 밀고 있다고 보기는 분명해 보이지 않습니다."
— 조지 콜
짧은 쪽만 오르면 중앙은행 이야기, 긴 쪽만 오르면 나라 살림 이야기인데 만기별로도 전부 올랐습니다. 이유가 하나가 아니라는 뜻입니다.
진짜 이유가 있는 걸까요, 잠깐 꼬인 걸까요? 콜이 드는 근거가 뜻밖입니다. 변동성이 낮다는 것이죠.
"정말 눈에 띄는 건 변동성이 낮았다는 점입니다. (…) 변동성이 낮게 유지되면 그런 결론을 내리기가 더 어렵습니다."
하루에 크게 튀었다 돌아오면 대개 한쪽으로 쏠린 것이라 곧 제자리로 옵니다. 조용히 오래 한 방향으로 가면 잠깐 꼬인 것으로 보기 어렵습니다.
2부 · 원인은 하나가 아니라 층으로 쌓입니다
콜은 원인을 네 개의 층으로 쌓아 설명합니다.
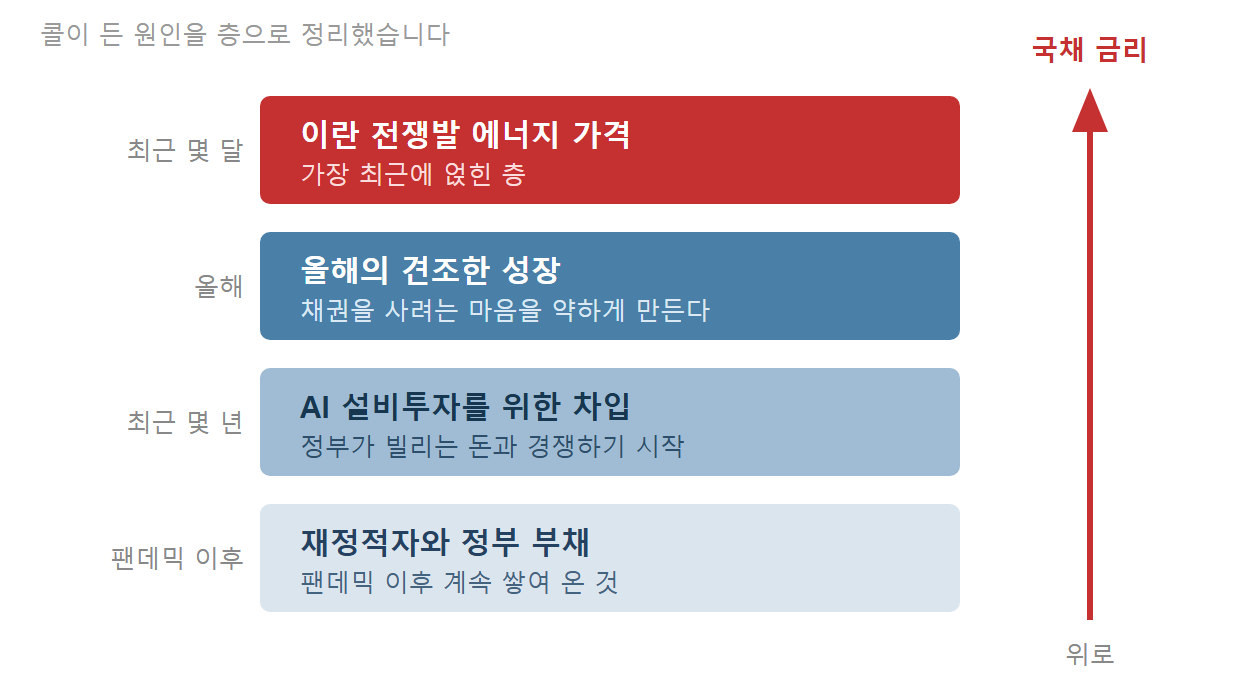
맨 아래는 팬데믹 이후 쌓인 재정적자와 정부 부채입니다. 다만 콜은 이것만으로 설명되지 않는다고 선을 긋습니다. 몇 년째 그대로 있던 문제니까요. 새로 얹힌 층이 AI 설비투자를 위한 차입입니다. AI에 쓸 돈을 채권시장에서 꾸면서 정부가 빌리는 돈과 경쟁하기 시작했습니다.
제가 쓴 글 「AI가 일본 한 나라만큼 전기를 더 씁니다. 더 놀라운 건 증가율!」이 AI가 먹는 전기 이야기였다면, 이번엔 그 발전소를 지을 돈 이야기입니다. 답은 채권시장이었고요.
✅ 따로 확인했습니다. 대형 클라우드 회사 다섯 곳이 채권으로 빌린 돈은 2020~2024년 연평균 약 350억 달러였는데, 2025년 930억 달러, 2026년은 7월까지만 약 1,320억 달러입니다. 반도체·전력회사까지 넓히면 올해 추정치는 3,000억~5,700억 달러입니다. (뱅가드 2026년 8월)
그 위에 올해의 성장과 이란 전쟁발 에너지 가격이 얹힙니다. 네 층이 모이는 문장은 이겁니다.
"우리는 저축이 더 적고, 투자는 더 많습니다. 그리고 그 시장을 맞추는 방법은 금리를 올리는 것입니다."
세상의 돈은 무한하지 않습니다. 정부도, AI 회사도, 국방비를 늘리겠다는 유럽도 빌리려 줄을 섭니다. 저축은 그만큼 늘지 않았고요. 그러면 값이 오릅니다. 여기서 값이 곧 금리입니다.
쉽게 생각해보겠습니다.
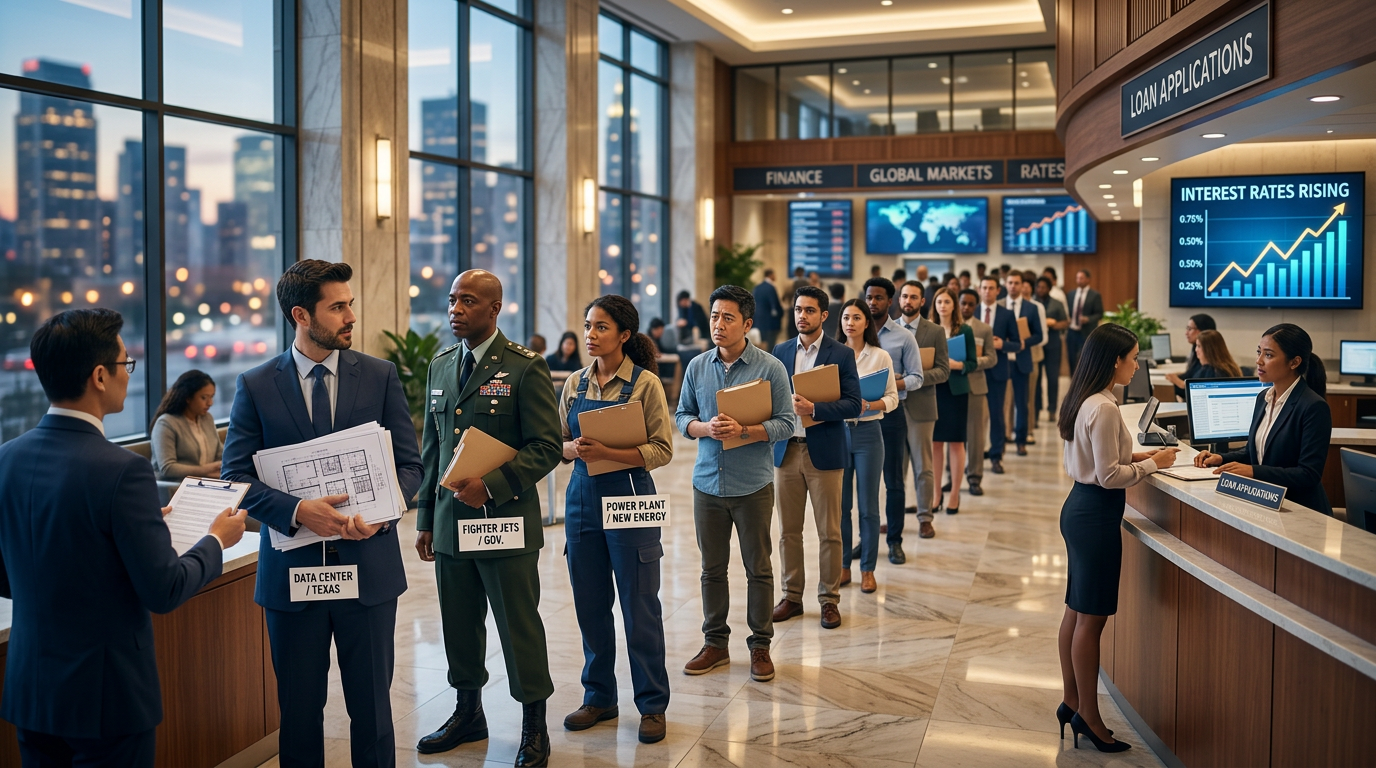
제가 은행에 돈을 빌리러 갔습니다. 그런데 줄이 깁니다. 텍사스에 데이터센터를 짓겠다는 회사, 전투기를 더 사겠다는 정부, 발전소를 새로 세우겠다는 회사가 앞에 서 있습니다.
은행 돈은 정해져 있는데 빌리겠다는 사람이 이렇게 많으니, 이자를 더 쳐서 부르는 쪽에 먼저 내줍니다.
고래 싸움에 새우인 저는 등이 휘어버립니다.
3부 · 방향이 바뀌려면 무엇이 필요할까요
진행자가 미국 재무부의 장기 국채 되사기(바이백) 확대를 꺼냅니다. 장기 금리를 눌러보려는 시도로 읽힌 조치죠. 콜은 영국을 가리킵니다. 30년물을 덜 찍는데도 금리는 고점 근처라고요. 콜의 출발점은 이 한마디입니다.
"펀더멘털을 이기려면 펀더멘털이 필요합니다."
기술적인 이유로 올랐다고 보기 어려우니 기술적인 이유로 내려오기도 어렵다는 쪽이죠.
✅ 따로 확인했습니다. 콜이 대담에서 가능성으로만 짚었던 중앙은행의 금리 인상이, 녹음 이틀 뒤 실제로 벌어졌습니다. 미국 연준이 현지 9월 16일 회의에서 3년여 만에 기준금리를 올렸습니다(3.75~4.00%).
그래도 콜은 금리가 내려갈 길로 두 가지를 꼽습니다.
가까운 쪽은 에너지입니다. 이란 전쟁 탓에 당장 앞은 보기 어렵지만, 골드만삭스 원자재 팀은 6~12개월 시계에서 공급이 나아지며 가격이 내려올 것으로 봅니다. 그때도 에너지발 물가를 걱정하고 있을까요? 콜의 답은 그러지 않기를 바라고, 그렇게 전망한다는 정도입니다.
먼 쪽은 AI입니다. 지금은 돈을 빌리는 국면이고, 투자가 열매를 맺으면 더 빌릴 필요가 줄어듭니다. 콜의 질문은 차입에서 실행으로 매끄럽게 넘어갈 수 있는가입니다. 여기서 몸을 틉니다.
"앞으로 석 달에 무슨 일이 일어날지는 매우 불확실하고, 에너지 쪽이 진정되지 않는다면 금리가 조금 더 높아질 수도 있습니다. 하지만 2년, 3년, 4년의 시계로 결과의 분포를 생각하기 시작하면 5년물 구간에서는 조금 더 비대칭이 되기 시작할 수 있습니다. 금리가 아래로 움직일 수 있고, 전 세계 투자 포트폴리오가 안고 있는 위험을 일부 헤지하기 시작하는 것이죠."
한쪽이 나빠질 때 반대로 움직이는 것을 같이 들고 있는 것입니다. 우산 장수와 아이스크림 장수를 한 사람이 하는 셈이죠.
풀면 이렇습니다. 지금 전 세계 주식과 회사채는 AI 투자라는 한 가지 이야기에 묶여 있습니다. AI가 삐끗하면 둘 다 내려가고, 성장·물가 기대가 함께 식어 금리가 내려가고 채권 값은 올라갑니다. 주식과 반대로 움직여줄 자리로 5년물이 다시 쓸모를 갖는다는 거죠. 석 달이 아니라 2~4년을 볼 때요.
이해하기 쉽게 제가 정리해봤습니다.
지금은 AI가 돈을 빌려서 짓는 시기입니다. 공사비를 채권시장에서 꿔오는데, 줄이 기니까 이자가 셉니다.
몇 년 뒤, 그 공사가 끝난 아침을 그려봅니다. 더 지을 게 없으니 빌리러 오는 줄이 짧아집니다. 회사들이 AI로 일을 처리하면서 물건값 오르는 속도도 느려지고요. 물가가 잡히니 금리가 내려갑니다.
그날 뉴스에는 주식이 흔들렸다는 소식이 뜰지도 모릅니다. 더는 설비를 늘리지 않으니까요. 같은 날 오후, 휴대폰에는 이번 달부터 대출 이자가 내려간다는 문자가 옵니다.
한쪽에서 좋은 일이 오면 다른 한쪽에서 값을 치릅니다. 그 둘을 같이 들고 있는 게 헤지라는 말이겠죠.
그래서 앞으로 3~4년, 무엇의 가치가 커질까
빌리려는 줄이 길어지면, 줄에 선 사람보다 돈을 들고 있는 사람의 자리가 커집니다.
콜이 말한 시계는 두 개입니다.
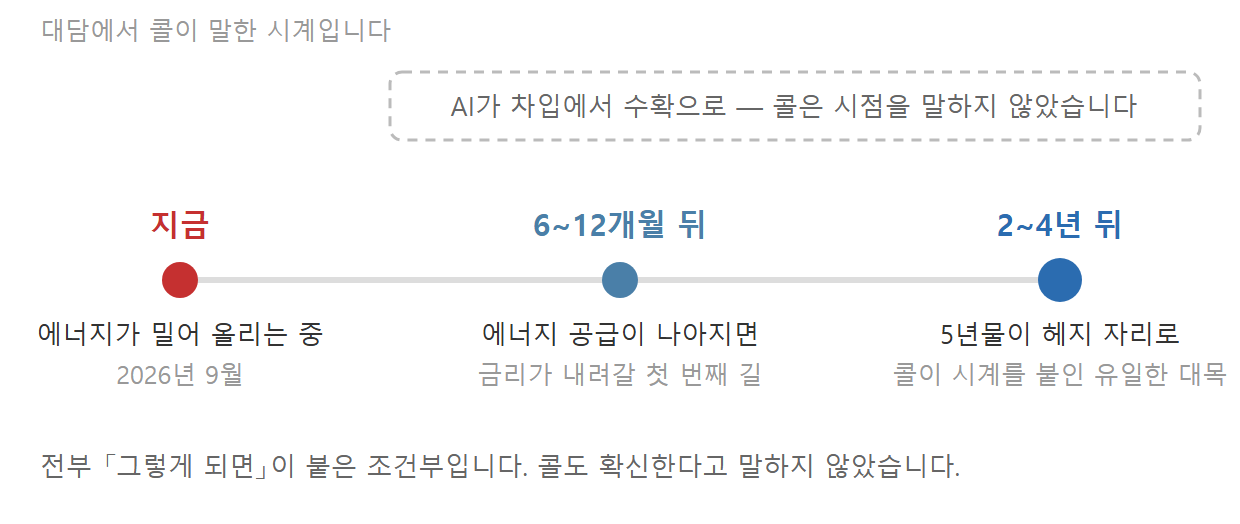
이 시계를 놓고 제가 뻗어본 것입니다. ③만 콜이 직접 말한 것이고, ①과 ②는 제가 이어본 것입니다.
① 줄에 설 필요가 없는 쪽 — 벌어둔 돈으로 짓는 회사
② 줄에 선 사람들에게 파는 쪽 — 발전 설비, 전력 기기처럼 주문잔고로 버는 회사. 전기를 시세로 파는 회사와는 같은 소식에도 반대로 움직입니다. 이 블로그가 예전에 크게 틀렸던 대목이고요.
③ AI가 삐끗할 때 반대로 움직이는 쪽 — 콜이 꼽아본 5년물 구간
① 「현금이 많으니 괜찮다」는 생각보다 허술합니다
많이 버는 회사가 많이 쓰기도 하거든요. 공시를 열어봤습니다.
✅ 미국 증권거래위원회(SEC)에 제출된 서류에서 확인했습니다. 두 회사는 회계연도가 달라서(테슬라 12월, 마이크로소프트 6월) 그대로 놓으면 비교가 안 됩니다. 그래서 테슬라는 분기 보고서를 더해 창을 맞췄습니다.
같은 12개월(2025년 7월~2026년 6월) 기준
· 테슬라 — 영업으로 187억 달러를 벌어 설비에 129억 달러. 남은 돈 58억 달러
· 마이크로소프트 — 영업으로 1,829억 달러를 벌어 설비에 1,159억 달러. 남은 돈 670억 달러
번 돈에서 설비에 쓴 비율은 테슬라 69%, 마이크로소프트 63%. 규모는 달라도 둘 다 벌이의 3분의 2 안팎입니다. 추이도 나란히 봤습니다. 테슬라 76%(2024년) → 58%(2025년) → 96%(2026년 상반기), 마이크로소프트 47% → 63%(2025·2026 회계연도). 마이크로소프트는 영업으로 들어온 돈이 34% 느는 동안 쓰고 남은 돈이 716억에서 670억으로 오히려 줄었고, 테슬라는 올해 상반기만 보면 번 돈을 거의 다 설비에 넣었습니다.
그러니까 「현금이 두둑한 회사」라는 별명은 해마다 다시 확인해야 합니다. 둘 다 아직은 남지만 여유가 얇아지고 있고, 대형 클라우드 회사들이 빌리는 돈이 해마다 뛴 배경이 여기 있습니다.
세 줄만 보면 됩니다.
① 영업활동 현금흐름 — 장사해서 실제로 들어온 돈
② 설비투자(자본적지출) — 공장·데이터센터·장비에 나간 돈
③ ① − ② = 잉여현금흐름 — 쓰고 남은 돈
③이 꾸준히 플러스면 남의 돈 없이도 지을 수 있습니다. 얇아지거나 마이너스면 그 차액은 꿔와야 하고, 그 창구가 지금 줄이 긴 채권시장입니다.
어디서 보나 — 미국 회사는 SEC의 EDGAR(sec.gov/edgar)에서 10-K(연간)나 10-Q(분기)를 엽니다. 현금흐름표(Cash Flows)에서 영업활동 칸의 합계줄과 투자활동 칸의 property and equipment 줄을 보면 됩니다.
회계연도가 끝나는 달도 꼭 같이 보세요. 기준이 다르면 분기 보고서를 더해 창을 맞춘 뒤에 견줘야 합니다.
③ 3~4년 뒤 갈림길은 둘입니다. 에너지가 진정되고 AI가 수확 국면으로 넘어가면 금리는 내려가고, 금리가 내려갈 때 값이 오르는 자산이 덕을 봅니다. 그 길이 막히면 높은 금리가 오래 가고, 남의 돈을 빌려야 굴러가는 쪽이 무거워집니다. 벌어둔 돈으로 굴러가는 쪽의 자리는 그만큼 커지고요.
어느 쪽이 올지는 저도 답을 모릅니다. 다만 뉴스에서 유가와 AI 설비투자 발표를 볼 때 그게 제 계좌와 무슨 상관인지는 이제 알 것 같습니다. 글 첫머리의 달러 이야기도 결국 같은 것이었고요. 기다릴 줄 아는 사람에게 기회는 다시 오는 것 같습니다. 다만 그 기다림이 석 달일지 4년일지는 아무도 말해주지 않네요.
나중에 확인할 수 있는 것들
| 콜이 말한 것 | 기한 | 확인 방법 |
|---|---|---|
| 에너지 가격이 진정된다 | 6~12개월 2027년 3~9월 |
국제 유가와 유럽 가스 |
| 5년물이 다시 헤지 가치를 갖는다 | 2~4년 2028~2030년 |
5년물 금리와 주가 방향 |
| AI가 수확 국면으로 넘어간다 | 시점 제시 없음 | AI 관련 채권 발행액이 꺾이는지 |
글을 마치며
처음 질문으로 돌아가 보겠습니다. 전 세계 국채 금리는 왜 오를까요? 어느 한 나라가 잘못해서가 아니라, 세상 전체가 동시에 돈을 빌리고 있어서. 정부도, AI도, 국방도요.
여러분은 지금의 높은 금리가 잠깐이라고 보시나요, 아니면 한동안 머물 새 기준이라고 보시나요?
함께 생각해볼 질문 다섯 가지
① 지금 금리는 비정상일까요, 아니면 금융위기 이전이 원래 모습이었을까요?
콜은 긴 역사로 보면 그리 이상한 수준이 아니라고 했습니다.
② AI가 빌리는 돈과 정부가 빌리는 돈, 어느 쪽이 먼저 줄어들까요?
③ 여러분은 값이 오를 때 기다리는 쪽인가요, 사두는 쪽인가요?
저는 1,400원 후반에서 기다리지 못했습니다.
④ 「현금이 많은 회사」라는 말, 마지막으로 확인해본 게 언제인가요?
마이크로소프트는 1년 만에 47% → 63%로 뛰었습니다.
⑤ AI 투자가 기대에 못 미치면, 그때는 무엇이 오를까요?
콜은 5년물 구간을 그 자리로 꼽아봤습니다. 여러분의 답은요?
여러분의 생각을 댓글로 남겨주시면 다음 글에 반영하겠습니다.
읽을 때 조심할 점
- 필자는 이 글에 예로 든 테슬라와 마이크로소프트를 둘 다 보유하고 있습니다. 그래서 더 조심해서 썼고, 어느 쪽이 낫다는 결론은 내지 않았습니다. 두 회사는 현금흐름 구조를 보여주는 예시로만 등장합니다. 그래도 제 기대가 섞였을 수 있다는 점을 감안해 주세요.
- 골드만삭스가 직접 만드는 팟캐스트이고 화자는 그 회사 리서치 소속입니다. 에너지 가격 전망도 같은 회사 원자재 팀의 전망입니다.
- 장중값과 종가를 섞어 읽지 마세요. 미국 10년물 5.13%와 5년물 5.03%는 9월 23일 장중 값이고, 5년물 종가는 4.99%였습니다. 시장 수치는 2026년 9월 24일까지 확인한 것입니다.
- 두 회사의 회계연도가 다릅니다(테슬라 12월, 마이크로소프트 6월). 12개월 수치는 창을 맞췄지만, 추이로 든 비율은 각 회사의 회계연도 기준이라 같은 기간이 아닙니다. 잉여현금흐름은 제가 영업활동 현금흐름에서 설비투자를 뺀 값이라 회사가 쓰는 정의와 다를 수 있고, 설비투자 비중(69%·63% 등)도 제가 나눈 값입니다. 테슬라의 12개월 수치는 연간·분기 보고서를 제가 더하고 뺀 것입니다.
- 콜이 말한 5년물은 세계 기관투자자의 자산 배분 이야기이지 특정 상품을 사라는 뜻이 아니고, 「그래서 앞으로 3~4년」의 정리도 제가 생각해본 것입니다. AI 관련 채권 발행 추정치(3,000억~5,700억 달러)는 계산된 값이라 기관마다 다릅니다. 대담의 독일·영국·일본 대목은 분량 때문에 줄였습니다.
- 이 글은 개인의 공부 기록이며 투자 권유나 투자 자문이 아닙니다. 특정 종목의 매매를 권하지 않으며, 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
출처
- Goldman Sachs Exchanges — Why are global bond yields surging? (2026-09-15 공개, 9월 14일 녹음, 27분) — 이 글의 본문 출처
- 뉴데일리 — 미 국채 10년물 19년 만의 최고, 5년물 5% 돌파 (2026-09-24) — 5.13%·5.03% 확인
- Vanguard — The AI buildout comes to the bond market (2026-08-19) — 하이퍼스케일러 발행액과 AI 관련 채권 추정치
- SEC EDGAR — 마이크로소프트 10-K — 2026 회계연도(6월 종료) 영업활동 현금흐름 1,829억 달러, 설비투자 1,159억 달러 (1차 자료)
- SEC EDGAR — 테슬라 10-K — 10-K·10-Q로 2025년 7월~2026년 6월 창을 맞춰 영업활동 현금흐름 187억 달러, 설비투자 129억 달러 (1차 자료)
- 뉴스핌 — 미 연준, 3년 만에 기준금리 인상 (2026-09-17) — 3.75~4.00% 확인
- Investing.com — 미국 달러 지수(DXY) — 9월 23일 100.745, 1개월 +1.76% · 12개월 +2.93% 확인
- Investing.com — USD/KRW 과거 데이터 — 6월 5일 고점 1,562.47원, 9월 9일 저점 1,336.1원 확인
- 머니투데이 — 원/달러 환율 1358.4원 마감 (2026-09-23) — 환율 확인
- 파이낸셜뉴스 — 나스닥, 반도체 강세에 사상 최고 행진 (2026-09-23) — 9월 22일 종가 27,244.28 확인
'부자들의 생각' 카테고리의 다른 글
| 테슬라는 투자할 만한 회사일까? - 비주류 전기차로 시작해 자율주행까지, 테슬라는 어떻게 여기까지 왔을까? (0) | 2026.09.21 |
|---|---|
| AI가 산업혁명 이후가장 큰 혁명?! - 마이크로소프트 CEO 사티아 나델라 인터뷰 (0) | 2026.09.17 |
| 일론머스크 드디어 하늘을 나는 자동차 공개? - 일론 머스크, 그윈 숏웰 팟케스트 인터뷰 (0) | 2026.09.15 |
| 하늘을 나는 차와 로봇을 한 회사가 만듭니다. 로봇의 승자는 정말 중국일까요? — 노르웨이 국부펀드가 중국 전기차 회사에 물었습니다 (0) | 2026.09.12 |
| AI가 일본 한 나라만큼 전기를 더 씁니다. 더 놀라운 건 증가율! 우리는 전력주를 사야 하는가 (0) | 2026.09.11 |


